Banken wollen keine US-Kunden mehr
2 min
14-08-2015
Die EU-Mitgliedstaaten wollen klarstellen, dass Steuerbehörden personenbezogene Daten unter bestimmten Voraussetzungen wiederholt an Staaten außerhalb der Europäischen Union übermitteln dürfen. Dies ist für FATCA und die jährliche Übermittlung von Finanzdaten an die Vereinigten Staaten relevant. Die geplante Klarstellung ist noch kein endgültiges Recht. Für Amerikaner und Zufalls-Amerikaner in Deutschland ändert sich daher vorerst nichts an der Meldung durch Banken oder an möglichen eigenen Erklärungspflichten.
Der Rat der Europäischen Union legte am 21. Oktober 2026 seine Verhandlungsposition zum Digital Omnibus fest. Dabei handelt es sich um ein Paket mit vorgeschlagenen Änderungen und Klarstellungen europäischer Digitalvorschriften, einschließlich der Datenschutz-Grundverordnung, kurz DSGVO.
Im veröffentlichten Text des Rates steht, dass Datenübermittlungen nach Artikel 49 Absatz 1 Buchstabe d DSGVO nicht zwingend nur gelegentlich erfolgen müssen. Der internationale Datenaustausch zwischen Steuerbehörden wird ausdrücklich genannt. Nach Auffassung des Rates kann eine solche Übermittlung deshalb wiederholt stattfinden, wenn dies aus wichtigen Gründen des öffentlichen Interesses erforderlich ist.
Diese Formulierung knüpft an Vorschläge an, die Spanien 2026 in die europäischen Beratungen eingebracht hat. Spanien wollte mehr Rechtssicherheit für den regelmäßigen internationalen Austausch von Steuerdaten schaffen. In der Berichterstattung über diese Vorschläge wurde FATCA ausdrücklich als Beispiel genannt.
Nein. Der Rat hat eine Verhandlungsposition und keine endgültige Gesetzesänderung beschlossen. Das Europäische Parlament muss noch eine eigene Position festlegen. Anschließend können Parlament und Rat über den endgültigen Text verhandeln.
FATCA wird im veröffentlichten Verhandlungsmandat außerdem nicht namentlich genannt. Der Text bezieht sich allgemeiner auf den internationalen Datenaustausch zwischen Steuerbehörden. Andere Anforderungen der DSGVO bleiben relevant. Dazu gehören Erforderlichkeit, Verhältnismäßigkeit, Datenminimierung und geeignete Garantien.
Es ist daher zu früh für die Aussage, die EU habe FATCA-Datenübermittlungen endgültig genehmigt oder jede Übermittlung von Steuerdaten sei nun ohne weitere Voraussetzungen zulässig.
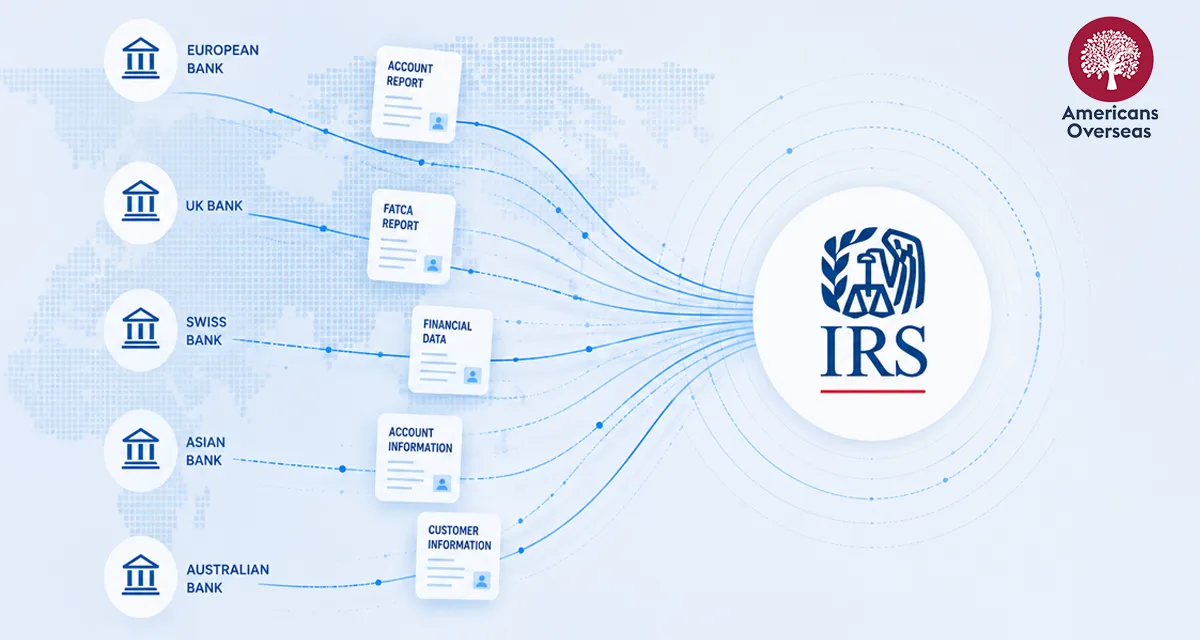
Nach FATCA identifizieren deutsche Finanzinstitute bestimmte Konten, die mit US-Personen verbunden sind. Die Bank meldet die Daten an das Bundeszentralamt für Steuern. Die deutsche Behörde übermittelt die meldepflichtigen Informationen anschließend an die US-Steuerbehörde IRS.
Abhängig vom Konto und den geltenden Vorschriften können die übermittelten Daten den Namen, die Adresse, die amerikanische Steueridentifikationsnummer, die Kontonummer, den Kontostand oder Wert am Jahresende sowie bestimmte Einkünfte oder Erlöse umfassen.
Die DSGVO verbietet nicht automatisch jede Übermittlung in ein Land außerhalb des Europäischen Wirtschaftsraums. Kapitel V der DSGVO enthält verschiedene mögliche Rechtsgrundlagen und Garantien. Artikel 49 sieht unter anderem eine Ausnahme für Übermittlungen vor, die aus wichtigen Gründen des öffentlichen Interesses erforderlich sind.
Im rechtlichen Streit geht es vor allem um die Frage, ob diese Ausnahme auch automatische, regelmäßige und umfangreiche FATCA-Übermittlungen tragen kann. Weitere Fragen betreffen die Verhältnismäßigkeit, die Rechte der betroffenen Personen, Speicherfristen, wirksame Rechtsbehelfe und den Umfang der Informationen, die die Vereinigten Staaten im Gegenzug bereitstellen.
Die Diskussion erhielt durch ein belgisches Verfahren über die Daten sogenannter Accidental Americans zusätzliche Bedeutung. Die belgische Datenschutzbehörde beurteilte bestimmte FATCA-Übermittlungen 2023 als rechtswidrig. Der Brüsseler Märktegerichtshof hob diese erste Entscheidung jedoch auf und verwies die Sache zur erneuten Prüfung an die Behörde zurück.
Im April 2025 erließ die belgische Behörde eine neue Entscheidung. Auch dagegen legte der belgische Staat Rechtsmittel ein. Der Märktegerichtshof legte dem Gerichtshof der Europäischen Union anschließend dreizehn Fragen zur Vorabentscheidung vor.
Der Europäische Gerichtshof soll unter anderem klären, wie die Artikel 46, 49 und 96 DSGVO auf FATCA anzuwenden sind, welche Garantien erforderlich sind und ob die Gegenseitigkeit des Informationsaustauschs eine Rolle spielt. Das Verfahren ist noch nicht abgeschlossen. Es gibt daher noch kein endgültiges europäisches Urteil, das FATCA genehmigt oder verbietet.
Vorerst gilt der bestehende deutsche FATCA-Rahmen weiter. Die europäischen Verhandlungen und das belgische Gerichtsverfahren haben die Meldungen nicht automatisch ausgesetzt. Ihre Bank kann Sie deshalb weiterhin nach Ihrem Geburtsort, Ihrer Staatsangehörigkeit, Ihrem steuerlichen Wohnsitz und Ihrer amerikanischen TIN oder SSN fragen.
Wenn Sie eine solche Anfrage erhalten, prüfen Sie genau, welche Angaben die Bank verlangt. Geben Sie keine Nummer an, die Sie nicht besitzen, und unterschreiben Sie keine Erklärung, deren Bedeutung Sie nicht verstehen. Wenn Sie nicht wissen, ob die Vereinigten Staaten Sie als US-Person betrachten, lesen Sie zunächst die Informationen über Zufalls-Amerikaner und über die Folgen einer Geburt in den Vereinigten Staaten.
Drei unterschiedliche Bereiche sollten getrennt betrachtet werden:
Allgemeine Informationen zu einer möglichen US-Steuerpflicht bei einem Wohnsitz außerhalb der Vereinigten Staaten finden Sie im Wissenscenter von Americans Overseas.
Wenn Sie gemeinsam mit einem amerikanischen Partner ein Konto führen, kann dieses Konto unter FATCA gemeldet werden. Der nicht-amerikanische Partner wird dadurch allein noch nicht in den Vereinigten Staaten steuerpflichtig. Es kann jedoch bedeuten, dass Kontodaten einschließlich des vollständigen Kontostands oder Werts des Gemeinschaftskontos übermittelt werden.
Die Datenschutzdiskussion ist deshalb auch für nicht-amerikanische Partner relevant. Sie können Ihre Bank fragen, welche Daten verarbeitet werden, auf welcher Rechtsgrundlage dies geschieht und welche Datenschutzrechte Ihnen zustehen. Die Antwort kann vom Konto, den Kontoinhabern und den meldepflichtigen Informationen abhängen.
Zwei europäische Entwicklungen sind jetzt wichtig. Die erste ist die weitere Beratung des Digital Omnibus im Europäischen Parlament und die anschließende Verhandlung über den endgültigen Text. Die zweite ist das zukünftige Urteil des Europäischen Gerichtshofs im belgischen FATCA-Verfahren.
Bis mehr Klarheit besteht, sollten zwei pauschale Schlussfolgerungen vermieden werden. Die DSGVO hat FATCA nicht automatisch außer Kraft gesetzt. Gleichzeitig hat die Europäische Union noch nicht endgültig festgestellt, dass jede regelmäßige FATCA-Übermittlung sämtliche Datenschutzanforderungen erfüllt.
Der Stand am 3. November 2026 ist begrenzter: Der Rat will klarstellen, dass wiederholte Übermittlungen von Steuerdaten aus wichtigen Gründen des öffentlichen Interesses möglich sein können. Über die Anwendung auf FATCA und die notwendigen Garantien wird weiterhin rechtlich gestritten.
Wir, die Gründer von Americans Overseas, wurden in den Niederlanden geboren und haben unsere US-Staatsbürgerschaft über unsere (amerikanische) Mutter erhalten.
Als wir 2013 zum ersten Mal vom Steuerabkommen zwischen den Niederlanden und Amerika hörten, waren wir ungläubig (das kann doch nicht wahr sein), wütend (wie kann man das einfach tun), ängstlich (werde ich jetzt bestraft oder habe Probleme), und panisch (was soll ich tun).
Es ist (leider) wahr, dass es eine US-Steuerpflicht für Niederländer gibt, die die US-Staatsbürgerschaft durch Geburt erworben haben. Es gab keine Informationen von der lokalen Regierung, das Konsulat verwies uns an den IRS, und der IRS war undurchdringlich.
Deshalb haben wir dieses Projekt gestartet, um Menschen mit guten Informationen zu helfen, unnötige Panik zu vermeiden und unverbindlich und kostenlos Hilfe anzubieten. Falls gewünscht und notwendig, verfügen wir über ein Netzwerk erschwinglicher Fachleute (Steuerberater), die Ihnen weiterhelfen können, Ihre US-Steuerpflichten zu erfüllen.
Nehmen Sie jetzt für weitere Informationen Kontakt auf

Geschäftsführer & Partner
Linda Mabelis ist Geschäftsführerin und Inhaberin von Americans Overseas und hilft Privatpersonen, den richtigen Steueranwalt für ihre individuelle Situation zu finden. Mit umfangreicher Berufserfahrung und einem tiefen Verständnis für die Komplexität, mit der Americans Overseas konfrontiert ist, ist Linda Mabelis bestrebt, personalisierte und effektive Lösungen anzubieten.
Mehr lesenVerstehen des US-Steuersystems, der Verpflichtungen und aller zusätzlichen Bedingungen kann schwierig sein. Vor allem, wenn man außerhalb Amerikas lebt. Ist Ihre Frage nicht beantwortet? Kontaktieren Sie uns.
Nein. Der Rat der EU hat am 21. Oktober 2026 eine Verhandlungsposition festgelegt. Das Europäische Parlament muss noch eine eigene Position annehmen und der endgültige Text kann sich ändern. Eine endgültige Änderung der DSGVO liegt deshalb noch nicht vor.
Nein. Die europäischen Verhandlungen und das belgische Gerichtsverfahren haben die deutsche FATCA-Meldung nicht automatisch ausgesetzt. Banken können weiterhin Angaben anfordern und meldepflichtige Konten nach dem geltenden deutschen FATCA-Rahmen melden.
Nein. Der Brüsseler Märktegerichtshof hat dem Europäischen Gerichtshof dreizehn Fragen zu FATCA und der DSGVO vorgelegt. Die Rechtssache C-804/25 ist noch anhängig. Es gibt deshalb noch kein endgültiges europäisches Urteil, das FATCA genehmigt oder verbietet.
Nein. Die FATCA-Meldung durch eine Bank und Ihre möglichen persönlichen Pflichten zur Einreichung eines FBAR oder Form 8938 sind getrennte Angelegenheiten. Welche Formulare Sie einreichen müssen, hängt von Ihrer Situation sowie den Voraussetzungen und Meldeschwellen des jeweiligen Formulars ab.
Nicht allein deshalb, weil der Partner gemeinsam mit einer US-Person ein Konto führt. Das Konto kann dennoch nach FATCA meldepflichtig sein. Die übermittelten Informationen können dabei den vollständigen Kontostand oder Wert des Gemeinschaftskontos umfassen.