IRS FATCA Daten über Amerikaner im Ausland: Was der neue TIGTA-Bericht zeigt
8 min
06-05-2026
Ein Konto im Ausland bleibt immer seltener unbemerkt. Steuerbehörden weltweit tauschen automatisch Finanzinformationen aus und nutzen sie, um Steuererklärungen zu überprüfen. Entwicklungen im Jahr 2026 zeigen, dass dies Folgen für Kontoinhaber hat. Für US-Bürger im Ausland ist die Botschaft klar: Gehen Sie nicht davon aus, dass der IRS Ihre Konten außerhalb der USA nicht kennt.
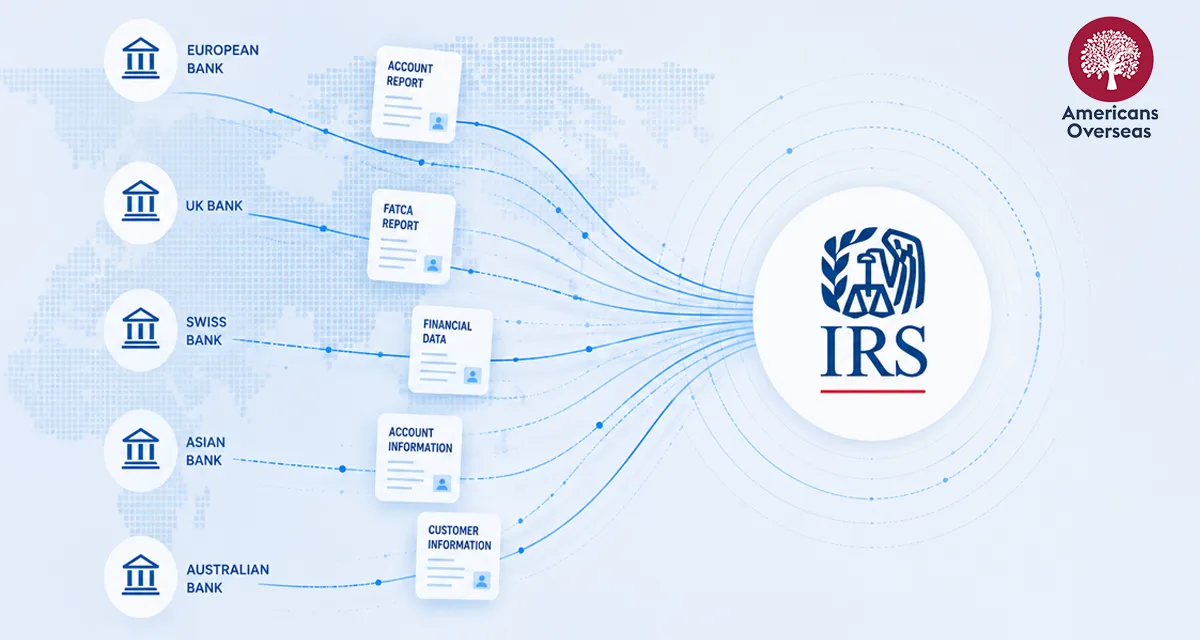
Der internationale Austausch von Bankdaten erfolgt vor allem über zwei Systeme. Das amerikanische System heißt FATCA, ausgeschrieben Foreign Account Tax Compliance Act. Es verpflichtet ausländische Finanzinstitute, bestimmte Konten von US-Personen, darunter US-Staatsbürger, zu erkennen und zu melden. Deutsche Finanzinstitute übermitteln die Daten an das Bundeszentralamt für Steuern, kurz BZSt. Dieses leitet sie an die US-Steuerbehörde IRS weiter.
Daneben gibt es den Common Reporting Standard, kurz CRS, der Organisation für wirtschaftliche Zusammenarbeit und Entwicklung, der OECD. Mehr als hundert Staaten tauschen darüber Informationen über Finanzkonten von Personen aus, die im jeweils anderen Staat steuerlich ansässig sind. Die USA nehmen nicht am CRS teil und nutzen FATCA.
Zusammen bilden die Systeme ein weitreichendes internationales Netzwerk. Welche Daten eine Steuerbehörde erhält, hängt vom Land, vom Konto sowie von den geltenden Schwellenwerten und Ausnahmen ab. Ein Konto jenseits der Grenze zu eröffnen, reicht daher nicht aus, um es dem Blick der Behörden zu entziehen.
Argentinien zeigt, dass FATCA nicht auf Europa beschränkt ist. Das Abkommen mit den USA gilt seit dem 1. Januar 2023. Der erste automatische Informationsaustausch folgte 2024. Argentinische Finanzinstitute melden bestimmte Konten von US-Personen über ihre eigene Steuerbehörde an den IRS. Umgekehrt erhält Argentinien Informationen über bestimmte US-Konten seiner steuerlich ansässigen Personen.
Beide Länder übermitteln nicht genau dieselben Daten. Die USA melden beispielsweise bestimmte Zinsen und Dividenden aus US-Quellen, nach diesem Abkommen jedoch keine Kontostände. Argentinien meldet bei den erfassten Konten hingegen auch den Saldo oder Wert. Selbst ein unvollständiges Bild kann deshalb einen Ansatzpunkt für weitere Prüfungen liefern.
Während Argentinien zeigt, welche Daten ausgetauscht werden, macht China deutlich, was danach geschehen kann. Nach Angaben der Steuerberatungsgesellschaft Rödl erhalten Steuerpflichtige seit Ende 2025 Aufforderungen, ihre ausländischen Einkünfte zu erklären. Die beschriebenen Fälle betreffen die Jahre 2022 bis 2024. Rödl nennt über den CRS erhaltene Informationen als wahrscheinlichen Auslöser.
Im Juli 2026 veröffentlichte China außerdem Regeln für ausländische Trusts. Dabei handelt es sich um Strukturen, in denen ein Treuhänder Vermögen für andere Personen hält. Unter anderem können Wertzuwächse bei der Einbringung von Vermögen und Erträge des Trusts unter Einkunftsarten fallen, die mit 20 % besteuert werden. Damit rücken auch komplexere ausländische Vermögensstrukturen stärker in den Fokus.
Neben Prüfungen bieten manche Staaten Möglichkeiten, frühere Versäumnisse zu korrigieren. Indien eröffnete am 16. August 2026 ein einmaliges Programm für bestimmte nicht erklärte ausländische Vermögenswerte und Einkünfte. Wer die Voraussetzungen erfüllt, kann bis zum 31. Dezember 2026 eine Erklärung im Rahmen des Foreign Assets of Small Taxpayers Disclosure Scheme, kurz FAST-DS, einreichen.
Welche Steuer oder Gebühr zu zahlen ist, hängt von der Kategorie ab. Es gelten Vermögensgrenzen und Ausschlüsse. Eine wirksame Erklärung und die erforderliche Zahlung können vor weiteren Steuern, Sanktionen und Strafverfolgung nach dem betreffenden indischen Gesetz schützen. Das Beispiel zeigt, dass eine Korrektur möglich sein kann, allerdings stets unter den Bedingungen des jeweiligen Landes.
In Europa geht es vor allem um die Datenschutzvoraussetzungen für den weiteren Informationsaustausch. In einem belgischen Verfahren wurden dem Gerichtshof der Europäischen Union Fragen zu FATCA und zur Datenschutz-Grundverordnung, kurz DSGVO, vorgelegt.
Spanien hat Vorschläge eingebracht, um die Rechtsgrundlage regelmäßiger internationaler Steuerdatentransfers zu präzisieren. Am 21. Oktober 2026 legte der Rat der EU seine Verhandlungsposition zum Digital Omnibus fest, einem Paket zur Änderung digitaler Vorschriften. Der Rat möchte klarstellen, dass Übermittlungen aus wichtigen Gründen des öffentlichen Interesses unter bestimmten Voraussetzungen auch wiederholt stattfinden können.
Das ist noch keine endgültige Gesetzesänderung und hebt andere Datenschutzgarantien nicht auf. Es zeigt jedoch, dass Regierungen den Austausch fortsetzen wollen. Die Hintergründe erläutern wir in unserem Artikel über FATCA und die geplante Klarstellung der europäischen Datenschutzregeln.
Die Beispiele zeigen, wie der internationale Informationsaustausch in der Praxis wirkt. Staaten erhalten Kontodaten, fragen bei ausländischen Einkünften nach und bieten mitunter befristete Wege zur Korrektur früherer Versäumnisse. Wird die Rechtsgrundlage infrage gestellt, suchen Regierungen nach Möglichkeiten, die Zusammenarbeit fortzuführen.
Digitale Kontodaten ermöglichen es außerdem, Bankinformationen mit Steuererklärungen abzugleichen. Dafür muss eine Behörde nicht jede einzelne Transaktion kennen: Zinsen, Dividenden oder ein Kontostand können bereits Anlass für Nachfragen sein. Ein Konto, das früher keine Fragen ausgelöst hat, kann deshalb später dennoch Aufmerksamkeit erhalten.
Wenn Sie US-Staatsbürger sind und in Deutschland leben, können beide Systeme für Sie relevant sein. Das kann auch gelten, wenn Sie neben der deutschen die amerikanische Staatsangehörigkeit besitzen und kaum Verbindungen zu den USA haben. Ihre deutsche Bank kann Kontoinformationen im Rahmen von FATCA über das BZSt an den IRS melden. Sind Sie in Deutschland steuerlich ansässig und führen zusätzlich ein Konto in einem anderen teilnehmenden Staat, kann das BZSt darüber Informationen im Rahmen des CRS erhalten.
Sie sind unsicher, ob Sie alles gemeldet haben? Stellen Sie zunächst eine Übersicht Ihrer Konten und bisherigen Erklärungen zusammen und lassen Sie mögliche Lücken prüfen. So erhalten Sie Klarheit über Ihre Pflichten und etwaige Korrekturmöglichkeiten. Eine Meldepflicht bedeutet nicht automatisch, dass Sie zusätzliche US-Steuern zahlen müssen.
Wir, die Gründer von Americans Overseas, wurden in den Niederlanden geboren und haben unsere US-Staatsbürgerschaft über unsere (amerikanische) Mutter erhalten.
Als wir 2013 zum ersten Mal vom Steuerabkommen zwischen den Niederlanden und Amerika hörten, waren wir ungläubig (das kann doch nicht wahr sein), wütend (wie kann man das einfach tun), ängstlich (werde ich jetzt bestraft oder habe Probleme), und panisch (was soll ich tun).
Es ist (leider) wahr, dass es eine US-Steuerpflicht für Niederländer gibt, die die US-Staatsbürgerschaft durch Geburt erworben haben. Es gab keine Informationen von der lokalen Regierung, das Konsulat verwies uns an die IRS, und die IRS war undurchdringlich.
Deshalb haben wir dieses Projekt gestartet, um Menschen mit guten Informationen zu helfen, unnötige Panik zu vermeiden und unverbindlich und kostenlos Hilfe anzubieten. Falls gewünscht und notwendig, verfügen wir über ein Netzwerk erschwinglicher Fachleute (Steuerberater), die Ihnen weiterhelfen können, Ihre US-Steuerpflichten zu erfüllen.
Nehmen Sie jetzt für weitere Informationen Kontakt auf
Verstehen des US-Steuersystems, der Verpflichtungen und aller zusätzlichen Bedingungen kann schwierig sein. Vor allem, wenn man außerhalb Amerikas lebt. Ist Ihre Frage nicht beantwortet? Kontaktieren Sie uns.
Das lässt sich nicht für jedes Konto voraussetzen. FATCA ermöglicht dem IRS, Informationen über bestimmte ausländische Konten zu erhalten. Welche Daten gemeldet werden, hängt vom Konto und den geltenden Regeln ab. Schwellenwerte und Ausnahmen sind zu beachten.
Das kann erforderlich sein. Die FATCA-Meldung Ihrer Bank ersetzt weder den FBAR noch das Formular 8938. Ob Sie diese einreichen müssen, hängt von Ihrer Situation und den jeweiligen Voraussetzungen und Schwellenwerten ab.
Nein. Die Übermittlung von Kontodaten, die Abgabe von Formularen und die Zahlung von Steuern sind unterschiedliche Dinge. Ob Sie US-Steuern schulden, hängt von Ihren persönlichen Umständen ab.
Nicht gemeldete Konten lassen sich möglicherweise über ein dafür vorgesehenes Verfahren nachmelden. Für die Streamlined Foreign Offshore Procedures gelten unter anderem Voraussetzungen zum Wohnsitz außerhalb der USA und zum nicht vorsätzlichen Charakter der Versäumnisse. Hat der IRS bereits eine steuerliche Prüfung Ihrer Erklärungen eingeleitet, ist dieser Weg nicht verfügbar. Lassen Sie Ihre Situation vorab prüfen.